Приз в розыгрыше или конкурсе, который проводится для продвижения канала, товаров или услуг, не облагается НДФЛ, пока его стоимость не выше 4 000 ₽ за налоговый период. С суммы сверх этого берут налог по ставке 35%: (стоимость приза − 4 000 ₽) × 35%. Удерживает и перечисляет его организатор как налоговый агент, а если удержать налог нельзя, например приз вещью или доступом, победитель декларирует доход в своей декларации. Актуально на октябрь 2026, по Налоговому кодексу (статьи 217, 224, 226) и материалам КонсультантПлюс; это не заменяет консультацию бухгалтера.
Коротко
- Определи стоимость приза в рублях и впиши её в правила.
- Если приз до 4 000 ₽ за налоговый период, налога нет: ничего удерживать и декларировать не нужно.
- Если дороже и приз деньгами, удержи 35% с суммы сверх 4 000 ₽ при выплате и перечисли налог в бюджет.
- Если дороже и приз вещью, доступом или услугой, удержать налог нельзя: сообщи об этом победителю и в налоговую, победитель платит налог лично.
- Реши заранее, кто несёт налог, и напиши это в правилах отдельным пунктом.
- Если ты самозанятый или физлицо без статуса ИП, уточни свои обязанности у бухгалтера или в ФНС до запуска.
Облагается ли налогом приз в розыгрыше
Облагается, если превышает порог. Для призов и выигрышей в конкурсах и играх, которые проводятся в целях рекламы товаров, работ или услуг, действует правило из двух частей. Первая: стоимость до 4 000 ₽ за налоговый период не облагается НДФЛ (пункт 28 статьи 217 НК РФ). Вторая: часть стоимости сверх 4 000 ₽ облагается по ставке 35% (пункт 2 статьи 224 НК РФ).
Что считается «в целях рекламы», Налоговый кодекс подробно не раскрывает. Розыгрыш в канале, который привлекает подписчиков или продвигает твои продукты, на практике рассматривают как рекламный. Если сомневаешься в статусе своей акции, проверь это у бухгалтера: при нерекламном розыгрыше вычет 4 000 ₽ может не применяться, и налог считают со всей суммы.
Как посчитать налог: формула и примеры
Формула для рекламного розыгрыша: налог = (стоимость приза − 4 000 ₽) × 35%. Примеры условные, подставь свои суммы.
- Приз 3 000 ₽: ниже порога, налог 0 ₽.
- Приз 10 000 ₽: (10 000 − 4 000) × 35% = 2 100 ₽.
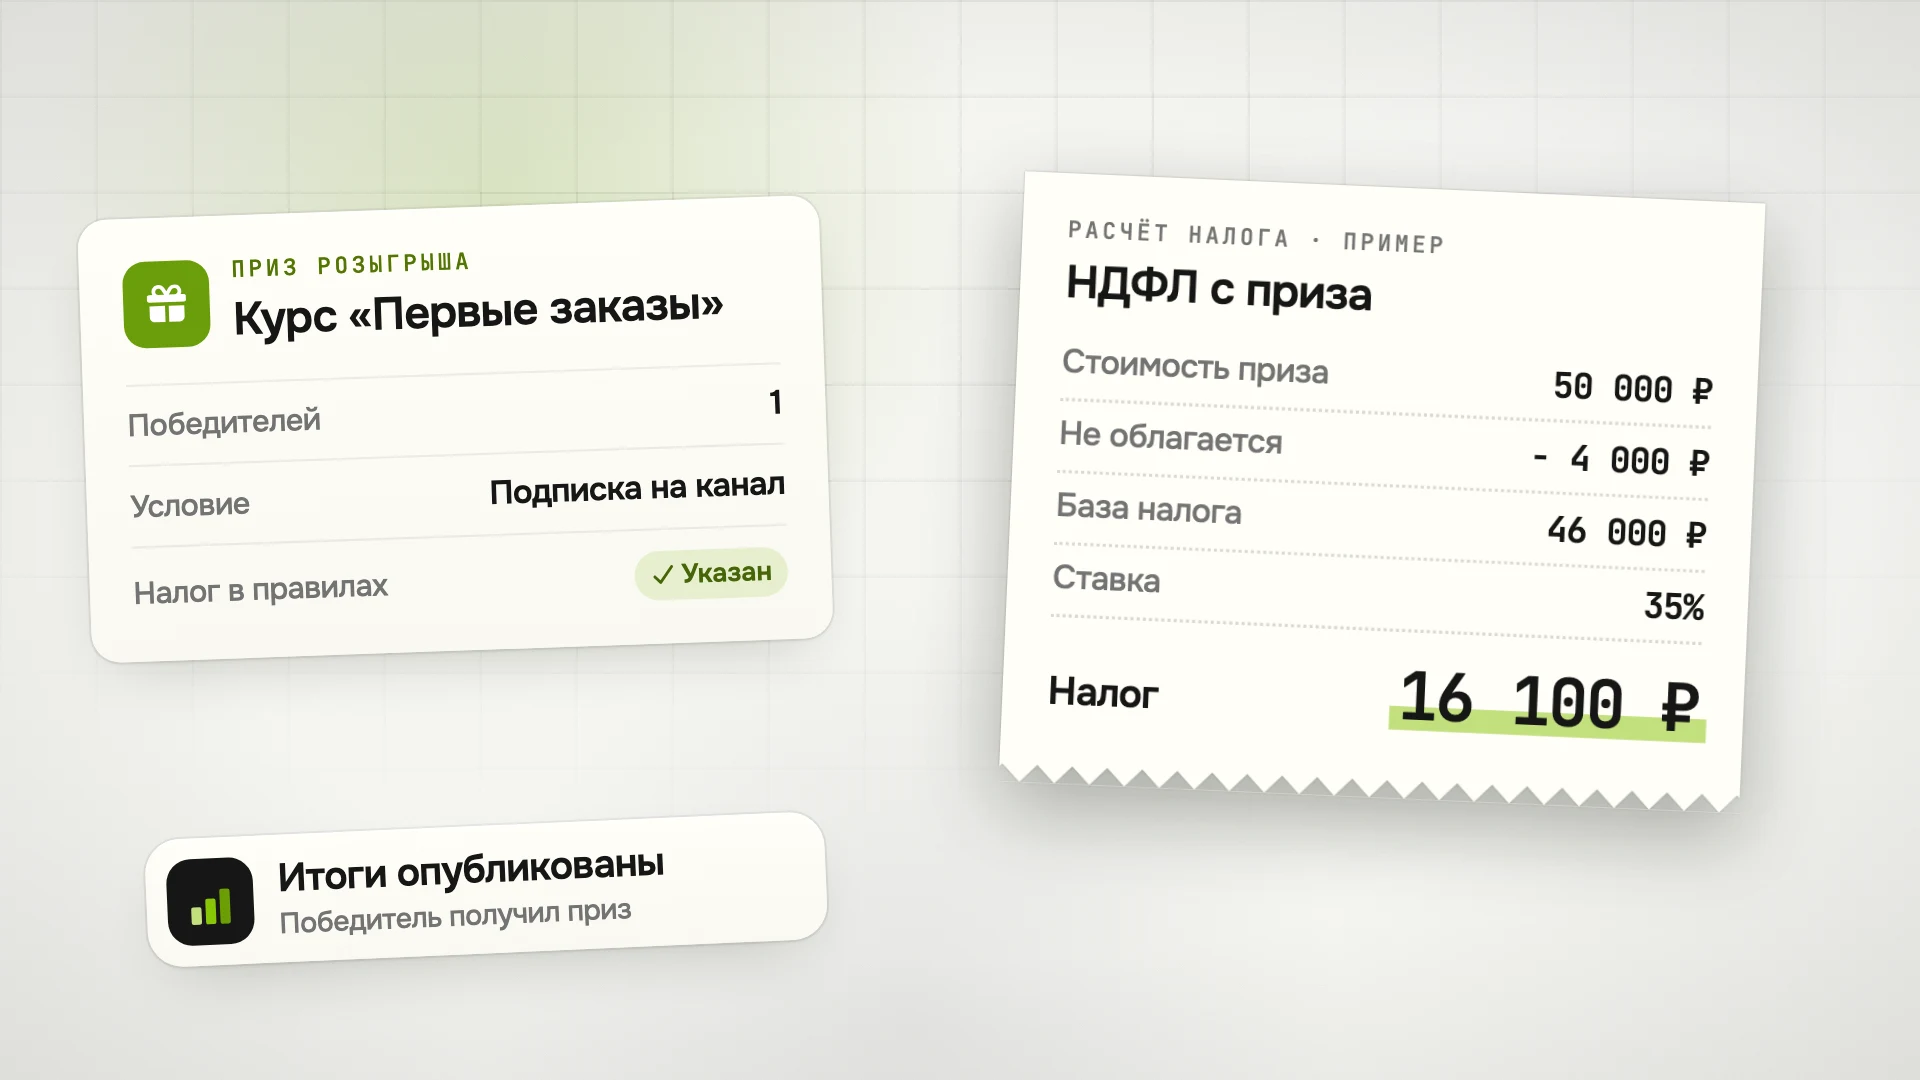
- Приз 50 000 ₽: (50 000 − 4 000) × 35% = 16 100 ₽. Если налог удержан, победитель получает 33 900 ₽. Если организатор берёт налог на себя, победитель получает все 50 000 ₽, а 16 100 ₽ организатор перечисляет в бюджет из своих денег.
Лимит 4 000 ₽ считается за налоговый период, то есть за год. Поэтому несколько небольших призов одному человеку могут сложиться, а не оцениваться по отдельности. Как это учитывать в твоём случае, уточни у бухгалтера.
Кто платит налог: организатор или победитель
По статье 226 НК РФ организатор акции выступает налоговым агентом: рассчитывает налог, удерживает его и перечисляет в бюджет. Что именно делать, зависит от приза.
- Деньги: при выплате удержи 35% с суммы сверх 4 000 ₽, остальное отдай победителю, налог перечисли в бюджет.
- Вещь, доступ, услуга, консультация: удержать налог из приза невозможно. По пункту 5 статьи 226 НК РФ в этом случае организатор сообщает о невозможности удержания победителю и в налоговый орган, а победитель декларирует доход и платит налог.
- Налог за победителя: организатор вправе заплатить налог из своих средств, чтобы победитель получил приз целиком. Это сумма сверх стоимости приза, её нужно заложить в бюджет.
Срок и форму сообщения в налоговую я не называю: они меняются, смотри актуальные на сайте ФНС (nalog.gov.ru). Если организатор не сообщил о невозможности удержания, у победителя могут возникнуть вопросы к налоговой, поэтому уведомление лучше не пропускать.
Если организатор самозанятый или не оформлен как ИП
Самый частый случай для авторов каналов, и он самый неопределённый. В найденных мной материалах КонсультантПлюс, РИА и профильных изданий нет однозначного ответа, считается ли самозанятый или физическое лицо без статуса ИП налоговым агентом по такому призу. Поэтому проверь это до запуска: спроси бухгалтера или задай вопрос в ФНС через личный кабинет налогоплательщика. Самый безопасный путь, пока ответа нет, держать стоимость приза не выше 4 000 ₽ на человека за год. О чеках и налоге самозанятого читай в статье как принимать оплату самозанятым.
Какой приз выбрать, чтобы не было налоговых хлопот
- Если приз до 4 000 ₽, налоговых обязанностей у организатора и победителя нет. Это самый простой вариант для розыгрыша в канале.
- Если приз дороже и ты готов оформлять налог, выбирай деньги: удержать налог проще, чем объяснять победителю декларацию.
- Если приз дороже и это твой продукт, например консультация или доступ в закрытый канал, заранее решите, что победитель платит налог лично, и напиши это в правилах.
- Если стоимость приза трудно определить, возьми цену, по которой ты продаёшь этот продукт, и укажи её в правилах: так спорить будет не о чем.
Например, Казна онлайн даёт привязать приз к своему продукту как товар-приз: он выдаётся победителю автоматически, а правила на странице розыгрыша могут занимать до 8 000 символов, поэтому налоговый пункт помещается целиком. Как провести розыгрыш по шагам, написано в статье как провести розыгрыш в Телеграм-канале.
Что написать в правилах: три готовых текста
Подставь свои значения в квадратных скобках. Выбери один вариант и вставь его как пункт «Налоги» в правила розыгрыша.
Вариант 1. Приз до 4 000 ₽
Налоги: стоимость приза [сумма] ₽ не превышает 4 000 ₽ за налоговый период, поэтому НДФЛ с приза не удерживается.
Вариант 2. Денежный приз дороже 4 000 ₽
Налоги: организатор удерживает НДФЛ по ставке 35% с части приза сверх 4 000 ₽ и перечисляет налог в бюджет. Победитель получает приз за вычетом налога: [сумма] ₽ из [стоимость] ₽.
Вариант 3. Приз дороже 4 000 ₽ в виде продукта или услуги
Налоги: стоимость приза [сумма] ₽ превышает 4 000 ₽. Организатор не может удержать налог из приза и сообщит об этом победителю и в налоговый орган. Победитель самостоятельно подаёт декларацию и платит НДФЛ в установленном порядке.
Типичные ошибки и как их исправить
- Не указать стоимость приза в правилах. Исправление: впиши сумму в рублях, иначе нельзя ни рассчитать налог, ни объяснить победителю.
- Думать, что налог платит только организатор. Исправление: при призе вещью или доступом налог платит победитель, и об этом нужно сообщить ему заранее.
- Не заметить, что призы одному человеку складываются за год. Исправление: веди учёт призов по людям, а не по розыгрышам.
- Не сообщить в налоговую о невозможности удержания. Исправление: подготовь уведомление и проверь срок на сайте ФНС.
- Разыгрывать дорогой приз без налогового пункта в правилах. Исправление: добавь один из трёх вариантов выше до запуска.
- Считать налог по другой ставке, чем 35%. Исправление: для рекламных розыгрышей ставка 35% с суммы сверх 4 000 ₽, остальное уточняй у бухгалтера.
Чек-лист перед запуском розыгрыша
- Стоимость приза в рублях определена и указана в правилах.
- Рекламный ли это розыгрыш: проверено у бухгалтера.
- Приз до 4 000 ₽ или дороже: выбран вариант пункта «Налоги».
- Если приз деньгами дороже порога: деньги на налог и порядок удержания продуманы.
- Если приз вещью или доступом дороже порога: победителю объяснено, что налог платит он, а уведомление в налоговую подготовлено.
- Ты знаешь, являешься ли налоговым агентом как самозанятый или физлицо.
Частые вопросы
Облагается ли налогом приз в розыгрыше?
Да, если стоимость приза выше 4 000 ₽ за налоговый период и розыгрыш проводится в целях рекламы. С суммы сверх порога берут НДФЛ 35%.
Сколько налог с приза в конкурсе?
35% с части стоимости приза, превышающей 4 000 ₽. Например, с приза 10 000 ₽ налог 2 100 ₽.
Кто платит налог с приза: организатор или победитель?
Налог исчисляет и удерживает организатор как налоговый агент, если приз деньгами. Если приз вещью или услугой и удержать нельзя, организатор сообщает об этом, а победитель платит налог лично.
Нужно ли подавать декларацию с приза до 4 000 ₽?
Нет. Приз стоимостью до 4 000 ₽ за налоговый период НДФЛ не облагается, поэтому декларировать его не нужно.
Что делать самозанятому, который проводит розыгрыш с дорогим призом?
Уточнить у бухгалтера или в ФНС, возникают ли у него обязанности налогового агента, до запуска. В найденных материалах прямого ответа нет, поэтому надёжнее держать приз не выше 4 000 ₽ или заранее проверить порядок.
Если коротко: до 4 000 ₽ налога нет, выше порога 35% с превышения, а кто платит, зависит от вида приза. Смежные вопросы разобраны в гайде про розыгрыш в Телеграм-канале и в статье про запись и оплату консультаций, если приз это консультация.
Провести розыгрыш с призом из своих продуктов и правилами на странице можно, например, в Казне онлайн: начать бесплатно или посмотреть демо.